Domain mnpz.de kaufen?
Wir ziehen mit dem Projekt
mnpz.de um.
Sind Sie am Kauf der Domain
mnpz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mnpz.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
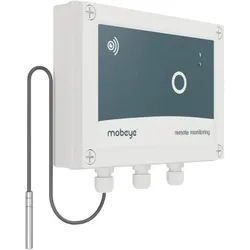
Mobeye CML4275 - Thermometer mit integriertem Mobilfunk-Modul, Zubehör HeizenTemperaturwächter für Ausseneinsatz und Industrieumgebung mit Protokollfunktion: Der Mobeye ThermoGuard Twinlog CML4275 ist ein spezielles Gerät zur Temperaturüberwachung, Protokollierung, Fernsteuerung und Alarmierung. Aufgrund des soliden IP66 Gehäuses ist das Produkt besonders für die Anwendung in der Industrie oder im Aussenbereich geeignet. Der digitale Temperatursensor überwacht permanent die vom Anwender frei einstellbaren Temperaturgrenzen (-35 bis +70 °C). Sobald diese Grenzwerte über- bzw. unterschritten werden, alarmiert das Kommunikationsmodul per Push-Nachricht, SMS, Anruf oder E-Mail die voreingestellten Alarmempfänger – die eingebaute Sirene kann zudem noch optional vor Ort warnen. Mit einem wählbaren Messintervall kann der CML4275 laufend die gemessenen Temperaturen aufzeichnen und diese Daten dann automatisch mit dem Mobeye Internet Portal synchronisieren. Dort werden die gesendeten Daten protokolliert und grafisch dargestellt. Der Mobeye ThermoGuard Twinlog CML4275 kann mit Batterien betrieben werden, bei normalem Gebrauch länger als ein Jahr. Normaler Gebrauch bedeutet, einmal am Tag werden die gespeicherten Protokollwerte an das Portal übertragen. Für alle Anwender, denen eine stündliche Übertragung der protokollierten Werte an das Portal wichtig ist, sollte der Einsatz einer externen Stromquelle (12V DC oder Netzspannung) unverzichtbar sein. Bei Ausfall einer externen Stromquelle sendet das Gerät eine zusätzliche „Stromausfall“-Meldung. Das Modul verfügt auch über einen Open Collector Ausgang und zwei NO/NC Eingänge. Somit kann das Modul, über den Anschluss von externen Sensoren, noch mehr überwachen, wie z. B. den Betrieb von Anlagen oder das Öffnen von Kästen. Der CML4275 eignet sich speziell für die professionelle Temperaturüberwachung, besonders weil das Gerät die externe Protokollierung und Alarmierung ermöglicht.419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Mobeye CML4275 - Thermometer mit integriertem Mobilfunk-Modul, Zubehör HeizenTemperaturwächter für Ausseneinsatz und Industrieumgebung mit Protokollfunktion: Der Mobeye ThermoGuard Twinlog CML4275 ist ein spezielles Gerät zur Temperaturüberwachung, Protokollierung, Fernsteuerung und Alarmierung. Aufgrund des soliden IP66 Gehäuses ist das Produkt besonders für die Anwendung in der Industrie oder im Aussenbereich geeignet. Der digitale Temperatursensor überwacht permanent die vom Anwender frei einstellbaren Temperaturgrenzen (-35 bis +70 °C). Sobald diese Grenzwerte über- bzw. unterschritten werden, alarmiert das Kommunikationsmodul per Push-Nachricht, SMS, Anruf oder E-Mail die voreingestellten Alarmempfänger – die eingebaute Sirene kann zudem noch optional vor Ort warnen. Mit einem wählbaren Messintervall kann der CML4275 laufend die gemessenen Temperaturen aufzeichnen und diese Daten dann automatisch mit dem Mobeye Internet Portal synchronisieren. Dort werden die gesendeten Daten protokolliert und grafisch dargestellt. Der Mobeye ThermoGuard Twinlog CML4275 kann mit Batterien betrieben werden, bei normalem Gebrauch länger als ein Jahr. Normaler Gebrauch bedeutet, einmal am Tag werden die gespeicherten Protokollwerte an das Portal übertragen. Für alle Anwender, denen eine stündliche Übertragung der protokollierten Werte an das Portal wichtig ist, sollte der Einsatz einer externen Stromquelle (12V DC oder Netzspannung) unverzichtbar sein. Bei Ausfall einer externen Stromquelle sendet das Gerät eine zusätzliche „Stromausfall“-Meldung. Das Modul verfügt auch über einen Open Collector Ausgang und zwei NO/NC Eingänge. Somit kann das Modul, über den Anschluss von externen Sensoren, noch mehr überwachen, wie z. B. den Betrieb von Anlagen oder das Öffnen von Kästen. Der CML4275 eignet sich speziell für die professionelle Temperaturüberwachung, besonders weil das Gerät die externe Protokollierung und Alarmierung ermöglicht.419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobilis U.FIX Handy/Smartphone Passive Halterung Auto Schwarz Zubehör Telefone (044018)Produktbeschreibung: Mobilis U.FIX Mini Mount - Halterung für Kfz für Handy, Produkttyp: Halterung für Kfz, Bestimmt für: Handy, Geeignet für Installation: Auto, Farbe: Schwarz18,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörDie ER-Kupplung von Weber Technik ist ein spezialisiertes Zubehör für Veloanhänger, das eine sichere und zuverlässige Verbindung zwischen dem Anhänger und dem Rohloff-Ausfallende ermöglicht. Diese Kupplung ist für die Montage an verschiebbaren Rohloff-Ausfallenden konzipiert und bietet eine Tragfähigkeit von bis zu 80 kg. Sie wird mit zwei NIRO-Schrauben und zwei Nord-Lock-Scheiben geliefert, die eine einfache und stabile Installation gewährleisten. Die ER-Kupplung ist aus einer Kombination von Kunststoff und Stahl gefertigt, was sowohl Langlebigkeit als auch Robustheit garantiert. Sie ist eine ideale Lösung für Radfahrende, die häufig mit einem Anhänger unterwegs sind und Wert auf eine zuverlässige Verbindung legen. - Spezialkupplung für Rohloff-Ausfallenden mit 30-38 mm Schraubenabstand - Tragfähigkeit von bis zu 80 kg - Einfache Montage mit mitgelieferten NIRO-Schrauben und Nord-Lock-Scheiben - Hergestellt aus einer robusten Kombination von Kunststoff und Stahl.68,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.